Selon Guy Heintz, ancien directeur de l’Administration des contributions directes, la réforme fiscale prévue porte "quelques accrocs" à l’équité fiscale. La réforme fiscale du ministre des Finances Gilles Roth est dans sa dernière ligne droite : elle devrait être adoptée à la fin du mois avec les voix de la majorité CSV-DP et entrer en vigueur le 1er janvier 2028. Il ressort de l'interview de Guy Heintz jeudi sur RTL, que tant les défenseurs de la réforme que ses opposants ont des arguments, et qu’en matière de fiscalité, tout dépend souvent de la manière dont on considère les choses.
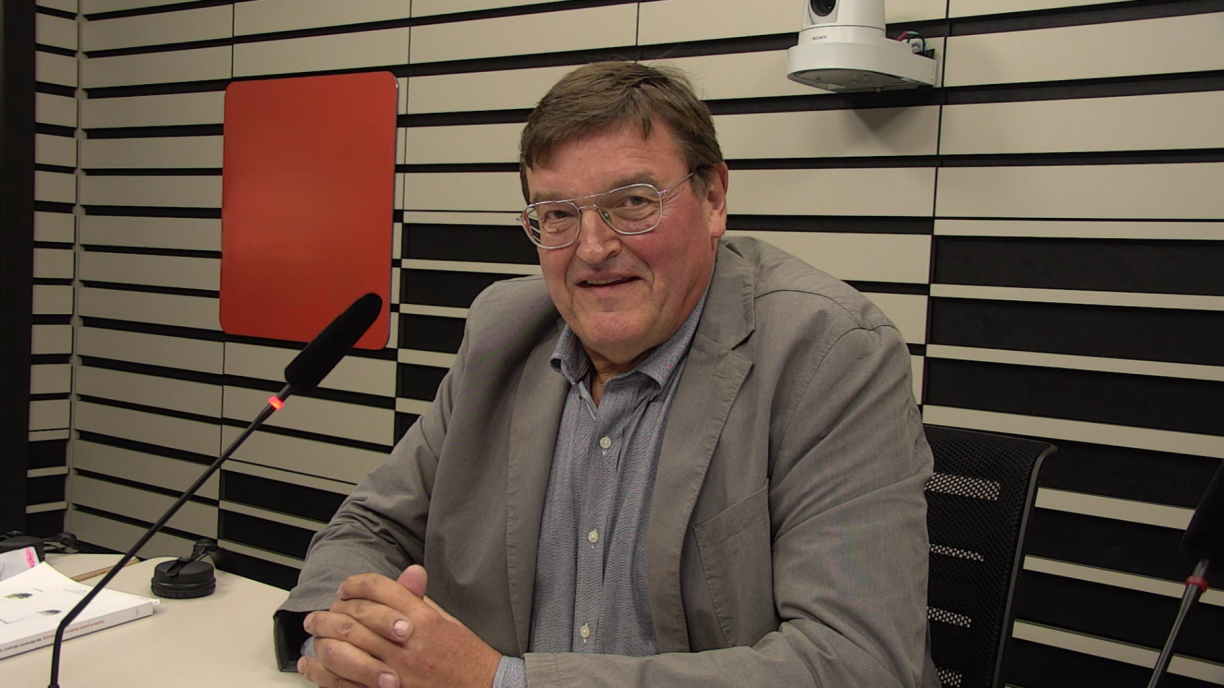
Guy Heintz a qualifié l’individualisation de l’imposition, qui sera généralisée avec cette réforme, de "progrès" et de "simplification". Toutefois, si les trois classes d’impôt actuelles sont remplacées par une classe unique, il ne sera "forcément" plus possible de tenir compte de toutes les situations, estime l’ancien directeur de l’Administration des contributions directes.
Le gouvernement fait toujours référence à l’augmentation des allocations familiales, à la réforme du chèque-service ou encore l’abattement prévu pour les parents d’enfants de moins de 3 ans. Guy Heintz s’est dit dérangé par le fait qu'"il soit répété comme un mantra que tout le monde est dans la même situation". Il précise : "En matière d’impôts, c’est toujours la capacité contributive qui est importante, et là, chaque situation est différente".
Selon lui, la situation est différente selon que l’on élève seul ses enfants, que l’on est marié sans enfants ou que l’on est veuf ou veuve...
Pour les contribuables qui seront mariés ou pacsés avant l’entrée en vigueur de la réforme en 2028, une période transitoire de 25 ans est prévue. Guy Heintz a regretté que l’idée du Conseil d’État visant à lier la durée de cette période transitoire à celle du mariage n’ait pas été retenue.
Il a également regretté l’absence, dans le projet de loi, d’une disposition prévoyant que, lorsque la situation d’un couple change, l’un des partenaires ne puisse plus "déduire que de manière minimale" la différence liée aux revenus plus faibles de l’autre partenaire. Il s’est demandé si une circulaire administrative ne pourrait pas permettre de reconnaître cela comme une "charge extraordinaire".
"Il est également important de communiquer", a souligné l’ancien directeur de l’Administration des contributions directes, qui explique être personnellement interrogé par des personnes souhaitant savoir quelle option serait la plus avantageuse pour elles. Chacun devrait pouvoir effectuer une simulation, car une fois que l’on change de régime, il ne serait plus possible de revenir à la classe d’impôt 2. Il faut également savoir que le système avec une première et une deuxième fiche de retenue d’impôt, de sorte que la personne disposant de la première fiche d’impôt percevra automatiquement un revenu net moins élevé. Les avances disparaîtront également.
En comparant différentes situations dans le nouveau barème "U" avec le barème actuel, il apparaît que les principaux bénéficiaires des allègements fiscaux seront les contribuables de la classe d’impôt 1 ainsi que les couples de la classe 2 dont les deux partenaires perçoivent un revenu. L’ancien directeur de l’Administration des contributions directes a toutefois rappelé que l’abattement extraprofessionnel de 4.500 euros sera supprimé.
Concernant la classe d’impôt 1A, Guy Heintz partage l’argument de l’opposition selon lequel ses contribuables sont ceux qui bénéficieront le moins des allègements. Il a cependant également reconnu l’argument du gouvernement selon lequel les familles monoparentales avaient déjà bénéficié d’un allègement fiscal substantiel en 2025. Il a néanmoins fait remarquer qu’après la réforme, les deux situations seront placées sur un pied d’égalité sur le plan fiscal, même si les familles monoparentales bénéficieront également d’un crédit d’impôt.
Exprimé en pourcentage, l’allègement prévu par la réforme profitera davantage aux revenus les plus modestes. En valeur absolue, c’est-à-dire en euros, les allègements s’étendront toutefois jusqu’aux revenus les plus élevés. Guy Heintz a souri en se remémorant l’époque où il avait commencé à travailler, à la fin des années 1970. Le taux marginal d’imposition de 57 %, auquel s’ajoutait à l’époque un impôt de solidarité de 10 %, serait aujourd’hui considéré comme "confiscatoire". (Aujourd’hui, le taux marginal maximal est de 42 % pour les revenus supérieurs à 235.000 euros, auquel s’ajoute une majoration au titre de l’impôt de solidarité de 7 %, voire de 9 % pour les revenus élevés, ndlr.)
En ce qui concerne le coût pour l’État de cette réforme, environ un milliard d’euros par an, Guy Heintz estime qu’il s’agit d’une question politique. Il a toutefois mis en garde contre le risque que les allègements fiscaux d’aujourd’hui ne deviennent les mesures d’économie ou les impôts de demain. Il a cité comme exemple l’impôt de crise de 2011.


